
Tu precio
Por Rogério Melfi, embajador de IA4FIN.
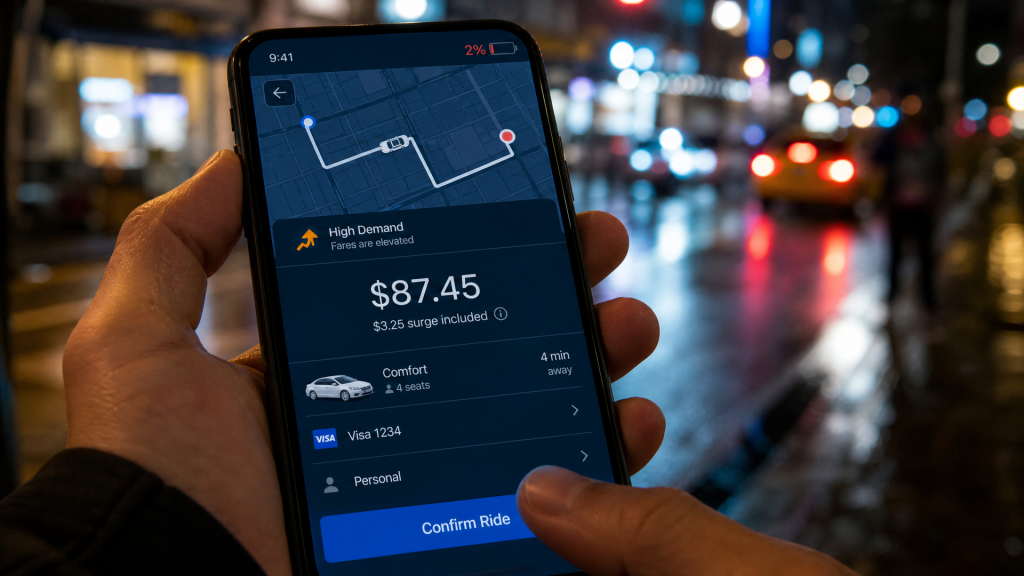
En uno de los almuerzos de IA4FIN, alguien planteó la hipótesis de que una aplicación de transporte podría cobrar más cuando la batería del móvil del usuario estuviera a punto de agotarse. La lógica sería sencilla: quien tiene solo un 2% de batería difícilmente cerrará la aplicación para buscar otra alternativa. La urgencia aumenta y, con ella, la disposición a aceptar un precio mayor.
No hay pruebas de que esto ocurra. Algunas aplicaciones incluso han negado utilizar este tipo de información para fijar precios.
La conversación giraba en torno a la pregunta: ¿sería técnicamente posible? Hemos dejado de extrañarnos ante la idea de que el precio dependa menos del producto y cada vez más de quien compra.
Hablamos de una evolución de la fijación dinámica de precios. Las aerolíneas y los hoteles ya utilizan algoritmos para ajustar precios según factores como demanda, estacionalidad, antelación de compra y disponibilidad. El consumidor, de algún modo, ya incorporó esa lógica. Espera pagar más durante un festivo, un gran evento o al comprar un billete a última hora.
La inteligencia artificial, sin embargo, añade una nueva dimensión a esta ecuación. En lugar de observar solo el mercado, empieza a observar también el comportamiento humano.
En la práctica, estamos transformando décadas de investigación en economía conductual en sistemas de producción. Durante mucho tiempo, los investigadores intentaron comprender por qué las personas no siempre toman decisiones perfectamente racionales, cómo influye la urgencia en una compra, por qué evitamos pérdidas, cuánto valoramos la comodidad o cómo reaccionamos a los descuentos. Ahora esos mismos patrones dejan de ser solo objeto de estudio académico y alimentan algoritmos que aprenden continuamente de millones de decisiones reales.
Los algoritmos no aprenden solo cuándo compramos. Aprenden, sobre todo, cómo decidimos. Descubren cuánto tardamos en completar una compra, en qué situaciones desistimos, cuándo aceptamos pagar más por comodidad y cuándo esperamos un descuento. Cada interacción produce pequeñas señales que, aisladas, parecen irrelevantes. Juntas forman un retrato bastante preciso de nuestra disposición a pagar.
En el mercado financiero, esta transformación puede tener impactos. A diferencia de un billete de avión o una noche de hotel, los productos financieros siempre fueron, en alguna medida, personalizados. Pero esa personalización se construía sobre grupos relativamente homogéneos de clientes. El interés de un préstamo, el límite de una tarjeta, la prima de un seguro o incluso una oferta de inversión ya varían según las características del cliente, especialmente su capacidad de pago y su perfil de riesgo.
La evolución de la inteligencia artificial amplía esa lógica. Además de estimar el riesgo financiero, empieza a comprender cómo decide cada persona. Algunos clientes valoran más la rapidez que el precio. Otros pasan horas comparando ofertas para ahorrar unos puntos básicos en el tipo de interés. Hay quienes aceptan una tarifa mayor por comodidad y quienes cambian de institución por diferencias mínimas de coste. El comportamiento se convierte en otra variable del modelo. El precio deja de reflejar solo el riesgo y pasa a reflejar también cómo decide cada consumidor.
La IA reduce el tamaño del segmento hasta que solo tiene un cliente: tú.
Y si una inteligencia artificial conoce cada vez mejor al consumidor, la respuesta natural será poner otra inteligencia artificial a representarlo. En lugar de una persona negociando con el algoritmo de un banco, una aseguradora o una plataforma digital, veremos agentes de IA negociando entre sí. Uno buscará maximizar los ingresos de la institución. El otro defenderá los intereses del cliente, comparando ofertas, negociando tipos, evaluando alternativas y eligiendo el mejor momento para contratar.
Creo que la propia inteligencia artificial puede crear el equilibrio en este nuevo escenario. Si las empresas utilizan agentes capaces de aprender cómo compramos y negociamos, los consumidores también necesitarán agentes capaces de aprender cómo venden y fijan precios las instituciones. Open Finance representa un paso importante al devolver al cliente el control de sus datos. Los agentes pueden representar el siguiente: devolverle el poder de negociación.
En un futuro no muy lejano, no seré yo quien negocie un préstamo, contrate un seguro, elija una inversión o compre un billete de avión. Nuestros agentes lo harán por nosotros. Al otro lado, otro agente intentará maximizar los ingresos de la institución.
Quizá nunca descubra si alguna aplicación aumentó los precios porque mi batería se estaba agotando. Pero, por si acaso, es mejor mantenerla por encima del 50%.
📌 Artículo publicado originalmente en IA4FIN